Hogares argentinos que no llegan a fin de mes: el 47,7% recurre a deudas o ahorros
Un informe del IAG revela que casi la mitad de los hogares argentinos no cubre sus gastos mensuales y debe endeudarse o liquidar ahorros para subsistir.
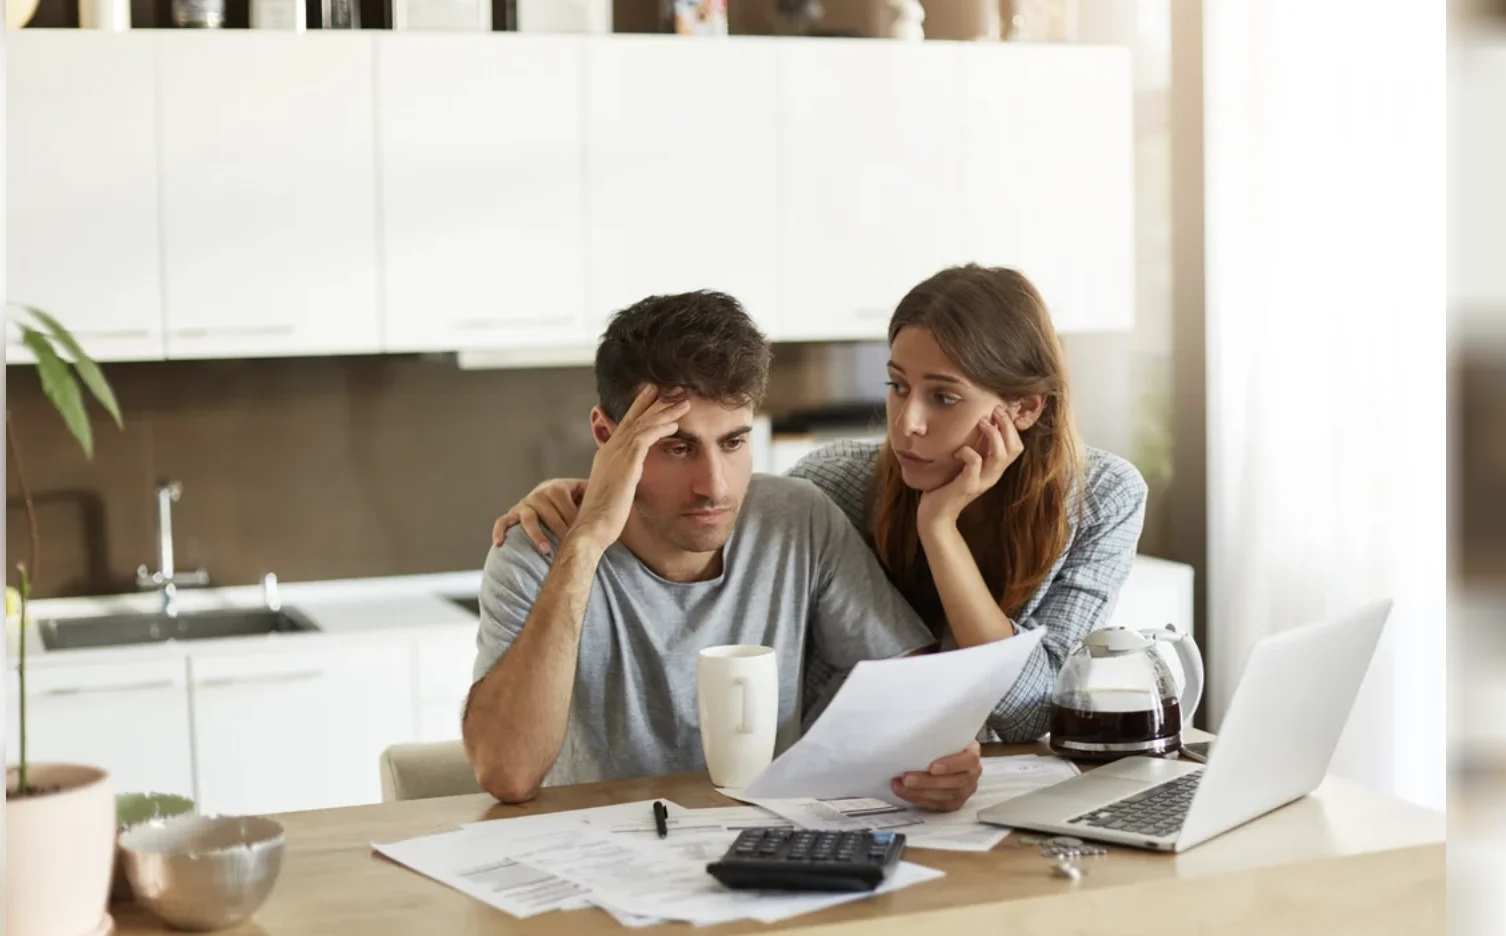
Casi la mitad de los hogares argentinos no logra cubrir sus gastos con los ingresos mensuales disponibles. Según un informe del Instituto Argentina Grande (IAG), el 47,7% de las familias del país debe recurrir a ahorros, deudas o la venta de bienes personales para llegar a fin de mes, en un contexto de fuerte caída del poder adquisitivo y encarecimiento de los servicios públicos.
Hogares argentinos al límite: casi la mitad no llega a fin de mes
El relevamiento del Instituto Argentina Grande (IAG) correspondiente al primer trimestre del año expone una fotografía preocupante de la economía doméstica en Argentina. Un total de 47,7% de los hogares del país no puede solventar sus gastos corrientes únicamente con sus ingresos y debe apelar a estrategias complementarias para subsistir. Esto equivale a millones de familias que, mes a mes, enfrentan un déficit estructural entre lo que ganan y lo que necesitan gastar.
Entre las salidas más frecuentes se destacan el consumo de ahorros previos, el endeudamiento con entidades financieras o conocidos, y la venta de pertenencias. Cada una de estas alternativas refleja distintos niveles de vulnerabilidad económica, pero todas apuntan al mismo diagnóstico: los ingresos no alcanzan para sostener el nivel de vida básico de una proporción significativa de la población argentina.
Ahorros forzados: el nivel más alto en una década
El 36,1% de los hogares recurrió a sus ahorros para cubrir los gastos del mes, lo que representa el registro más elevado de los últimos diez años, con la única excepción del año 2024. En términos absolutos, esto implica que 3.690.760 hogares, donde residen aproximadamente 11,1 millones de personas, debieron echar mano de sus reservas de manera forzada durante el primer trimestre del año.
Comparado con el mismo período de 2023, este indicador creció un 18,1%, mientras que respecto al inicio de 2025 el incremento fue más moderado, del 0,84%. La tendencia sostenida al alza en el uso de ahorros como colchón de emergencia refleja que cada vez más familias agotan sus reservas financieras antes de recurrir al crédito, lo que anticipa un deterioro progresivo de la capacidad de resiliencia económica de los hogares.
Endeudamiento familiar: la estrategia más extendida entre las familias argentinas
El endeudamiento se consolidó como el mecanismo más utilizado por los hogares para afrontar los gastos cotidianos. Según el IAG, 2,5 millones de hogares toman deudas exclusivamente para subsistir el día a día. El informe distingue tres modalidades de endeudamiento con datos que ilustran la magnitud del problema:
Deuda informal (con conocidos o familiares): afecta de forma exclusiva a 1.051.890 hogares. Si se incluye a quienes combinaron esta modalidad con crédito bancario, la cifra asciende al 16,2% de las familias (1.655.833 hogares), con un crecimiento del 17,3% frente a 2023.
Deuda con entidades financieras: impacta directamente en 901.860 hogares y, en términos totales, alcanza al 14,8% de las familias (1.505.803 hogares). Este tipo de endeudamiento registró un salto del 55,9% respecto a 2023 y del 15,6% frente al primer trimestre de 2025.
Doble endeudamiento (informal y bancario simultáneo): afecta a 603.943 hogares y representa la situación de mayor vulnerabilidad. Este indicador se disparó un 117,9% en comparación con el primer trimestre de 2023, sumando 326.810 nuevos hogares a esta condición crítica en apenas tres años.
La aceleración del doble endeudamiento es uno de los datos más alarmantes del informe, ya que implica que cientos de miles de familias ya no tienen margen para elegir entre una u otra fuente de financiamiento y deben combinarlas para sobrevivir el mes.
Venta de pertenencias: casi un millón de hogares resigna bienes para subsistir
Aunque es la estrategia menos frecuente en términos relativos, la venta de bienes personales registró uno de los crecimientos más pronunciados. El 9,8% de los hogares, equivalente a 999.291 familias, debió desprenderse de pertenencias para llegar a fin de mes. Desde 2023, este indicador creció un 35,4%, lo que representa aproximadamente 261.000 hogares adicionales que recurrieron a esta salida en los últimos dos años.
Este fenómeno, que suele asociarse a situaciones de emergencia extrema, se está normalizando como mecanismo de ajuste en una porción creciente de la población. La liquidación de activos personales —desde electrodomésticos hasta vehículos— implica además una pérdida patrimonial que dificulta la recuperación económica futura de esos hogares.
Grupos más vulnerables: jubilados, mujeres y clase media bajo presión
El informe del IAG identifica con precisión los sectores más golpeados por esta dinámica. En el caso de los adultos mayores y jubilados, la caída del 30% en las jubilaciones mínimas desde el cambio de gestión, combinada con el encarecimiento de prepagas y medicamentos, provocó que el 41% de los hogares con jefatura de 66 años o más deba aplicar estrategias de ingresos complementarias. Esto representa un aumento de 7,1 puntos porcentuales respecto a 2023 y forzó a muchos jubilados a reinsertarse en el mercado laboral.
El pico de vulnerabilidad por franja etaria se registra en los hogares conducidos por personas de entre 51 y 65 años, donde el 49,8% despliega alguna estrategia de compensación de ingresos. En cuanto a la brecha de género, los hogares con jefatura femenina vieron crecer su necesidad de recurrir a estas estrategias en 6,4 puntos porcentuales, el doble del incremento registrado en hogares liderados por varones (3,2 p.p.), lo que profundiza una desigualdad estructural preexistente.
Clase media y sectores bajos: distintas estrategias ante la misma crisis
El informe también traza diferencias según el nivel de ingresos. Entre los hogares de ingresos medios, el 51,9% no logra cubrir sus gastos mensuales con el salario. La estrategia predominante en este segmento es el consumo de ahorros (40,3%), seguida por el endeudamiento bancario (18,8%), el nivel más alto de todos los deciles de ingreso. Esta combinación sugiere que la clase media primero agota sus reservas y luego recurre al crédito formal.
En los sectores de bajos ingresos, en cambio, el acceso al sistema financiero es más limitado y predomina el endeudamiento informal con conocidos (20,4%). Esta diferencia no solo refleja distintas capacidades de acceso al crédito, sino también distintos niveles de exposición al riesgo: mientras la clase media se endeuda con tasas de interés formales, los sectores más vulnerables quedan atados a acuerdos informales que pueden generar tensiones sociales y familiares.
Pérdida de poder adquisitivo: la raíz del problema según el IAG
El Instituto Argentina Grande señala como causa principal de este escenario la caída sostenida del poder adquisitivo de los salarios. Los datos son contundentes: el salario real del sector privado registrado perdió un 5,4% de su capacidad de compra en el primer trimestre respecto a 2023; el sector público provincial retrocedió un 14,8%; y los trabajadores del sector público nacional sufrieron un derrumbe del 38,2%.
A esto se suma el impacto del cambio en los precios relativos, particularmente el encarecimiento de los servicios públicos. En el Área Metropolitana de Buenos Aires (AMBA), el gasto promedio en facturas de luz, gas, agua y carga de la tarjeta SUBE pasó de representar el 5,4% de un salario mediano en 2023 a absorber el 10,1% de los ingresos en la actualidad, prácticamente duplicando su peso en el presupuesto familiar. Este encarecimiento de los servicios esenciales comprime aún más el ingreso disponible de los hogares y explica en gran medida por qué cada vez más familias no logran cerrar el mes con lo que ganan.