Actividad económica en Argentina: ganadores y perdedores del primer semestre 2026
La economía argentina creció 1,9% en el primer semestre de 2026, con pesca, minería y agro como motores, mientras industria y comercio retrocedieron.
La actividad económica argentina acumuló un alza del 1,9% en el primer semestre de 2026, según datos del EMAE elaborado por el INDEC. El crecimiento fue impulsado por sectores primarios como la pesca, la minería y el agro, mientras que la industria manufacturera y el comercio registraron caídas interanuales que reflejan una recuperación desigual del aparato productivo nacional.
El Estimador Mensual de Actividad Económica (EMAE) del INDEC confirmó que la economía argentina avanzó un 1,9% interanual entre enero y junio de 2026 en comparación con el mismo período del año anterior. Sin embargo, ese número global esconde una realidad heterogénea: mientras algunos sectores registraron expansiones de dos dígitos, otros acumularon retrocesos que pesan sobre el empleo y el consumo interno.
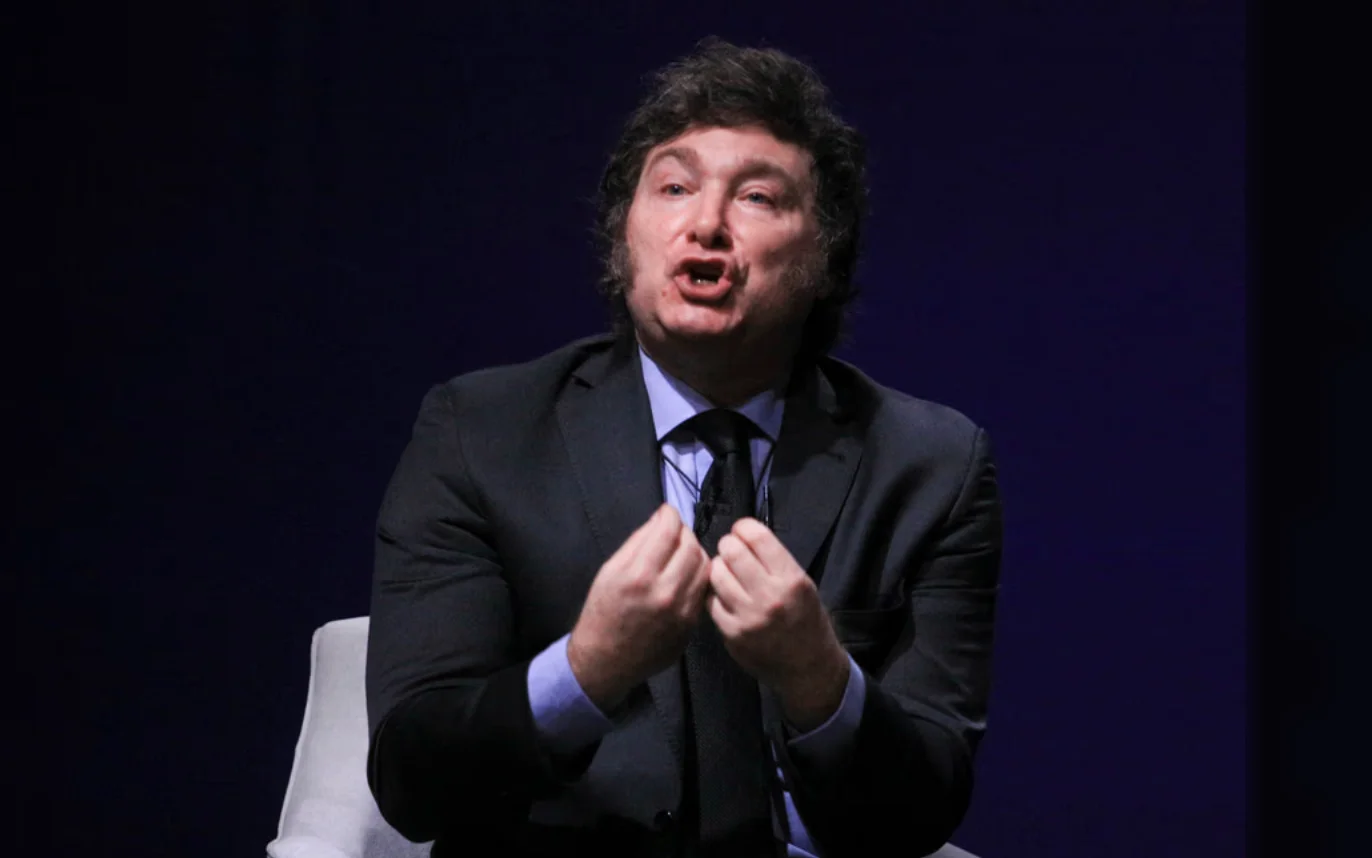
El análisis por ramas de actividad revela una estructura productiva en transición, donde los sectores primarios y extractivos traccionan el crecimiento, en tanto que la industria y el comercio —pilares tradicionales del mercado interno— atraviesan un período de contracción. Este escenario se enmarca en el proceso de reordenamiento económico impulsado por la administración del presidente Javier Milei, quien calificó esta dinámica como parte natural del ajuste hacia un nuevo modelo productivo, según consigna Noticias Argentinas.
Pesca y minería, los sectores con mayor expansión interanual
El sector pesquero fue el gran protagonista del semestre. Con un incremento interanual del 34,12%, la pesca lideró ampliamente el ranking de crecimiento entre todas las ramas de actividad. El fuerte impulso de las capturas marítimas, favorecido por condiciones climáticas y mayor actividad de la flota, convirtió a este rubro en el de mayor dinamismo porcentual en lo que va del año.
En segundo lugar se ubicó la explotación de minas y canteras, con una expansión acumulada del 14% interanual. El avance sostenido de la producción hidrocarburífera en yacimientos no convencionales —con Vaca Muerta como epicentro— y el crecimiento de la extracción minera en diversas provincias explicaron el aporte constante de este sector al producto global. La minería se consolida así como uno de los ejes estratégicos de la política económica actual.
El agro aportó un 10% de crecimiento y sostuvo la recuperación productiva
El sector agropecuario registró una recuperación interanual del 10% en el acumulado de enero a junio. El incremento en los volúmenes cosechados durante la campaña agrícola posicionó al campo como uno de los pilares fundamentales del crecimiento en la primera mitad del año. La mejora respecto a 2025 también refleja la normalización tras las sequías que afectaron la producción en ciclos anteriores.
Más allá de los tres sectores líderes, otros rubros también mostraron desempeños positivos, aunque de menor magnitud:
La industria manufacturera, el sector con mayor caída del semestre
En el extremo opuesto del ranking, la industria manufacturera acumuló la mayor disminución del período, con una baja interanual del 2%. La contracción del sector fabril refleja la presión que ejercen los costos internos, la caída del consumo y la competencia de productos importados en un contexto de apertura comercial. Las ramas más afectadas son aquellas vinculadas al mercado doméstico, como textiles, calzado y metalmecánica.
El comercio mayorista y minorista también cerró el semestre en terreno negativo, con un retroceso del 1,2% interanual. Este dato refleja el impacto directo de la caída del poder adquisitivo sobre el consumo masivo. Las ventas en supermercados, comercios de proximidad y distribuidoras acumulan meses de resultados por debajo de los niveles de 2025, lo que presiona sobre el empleo en el sector y la rentabilidad de las pequeñas y medianas empresas.
Una recuperación desigual que divide al aparato productivo
El panorama del primer semestre de 2026 muestra con claridad una brecha estructural entre los sectores orientados a la exportación o a la extracción de recursos naturales —que crecen con fuerza— y aquellos vinculados al consumo interno, que aún no logran recuperar el terreno perdido. Esta dualidad no es nueva en la economía argentina, pero se profundiza en el actual contexto de ajuste fiscal y contracción del gasto público.
La administración pública también registró retrocesos en el período, en línea con la política de reducción del Estado impulsada por el gobierno nacional. El achicamiento del empleo público y la baja del gasto corriente impactan directamente en la demanda agregada, lo que explica en parte la debilidad del consumo interno y el desempeño negativo del comercio y la industria.
El contexto político y el discurso oficial sobre el modelo económico
El presidente Javier Milei interpretó estos resultados como parte de un proceso de transición esperado. Según el mandatario, la economía argentina está atravesando un reacomodamiento estructural hacia un modelo basado en la eficiencia, la apertura y el equilibrio fiscal, lo que implica que algunos sectores deban ajustarse antes de retomar el crecimiento sostenido.
Desde el oficialismo se destaca que el crecimiento global del 1,9% en el semestre representa una señal positiva en un contexto de estabilización macroeconómica. Sin embargo, economistas y analistas del sector privado advierten que la sostenibilidad del crecimiento dependerá de si los sectores dinámicos logran generar empleo y derrame hacia el resto de la economía, algo que por ahora no se verifica con claridad en los datos del EMAE.
Qué esperar para el segundo semestre de 2026
Las perspectivas para la segunda mitad del año dependen de varios factores. En el plano externo, la evolución de los precios internacionales de las materias primas —especialmente soja, petróleo y minerales— será determinante para sostener el dinamismo de los sectores exportadores. En el plano interno, la recuperación del salario real y el crédito al consumo serán claves para reactivar el comercio y la industria.
La intermediación financiera, que ya mostró un crecimiento del 5,6% en el semestre, podría actuar como puente entre el ahorro y la inversión productiva si se consolida la baja de la inflación y se amplía el acceso al crédito para empresas y familias. Por su parte, la construcción —con un alza del 2%— podría acelerar su ritmo si avanza la obra pública y privada en el segundo semestre, generando empleo en una actividad con alto impacto en la cadena de valor local.