FGS, bancos, UVA: cómo se explica el esquema hipotecario que moviliza $2 billones
Economía anunció licitaciones sucesivas mediante depósitos ajustables, con tramos a uno y cinco años. Cada entidad podrá ofertar hasta 20% del monto ofrecido y contará con 90 días corridos para aplicar los recursos.
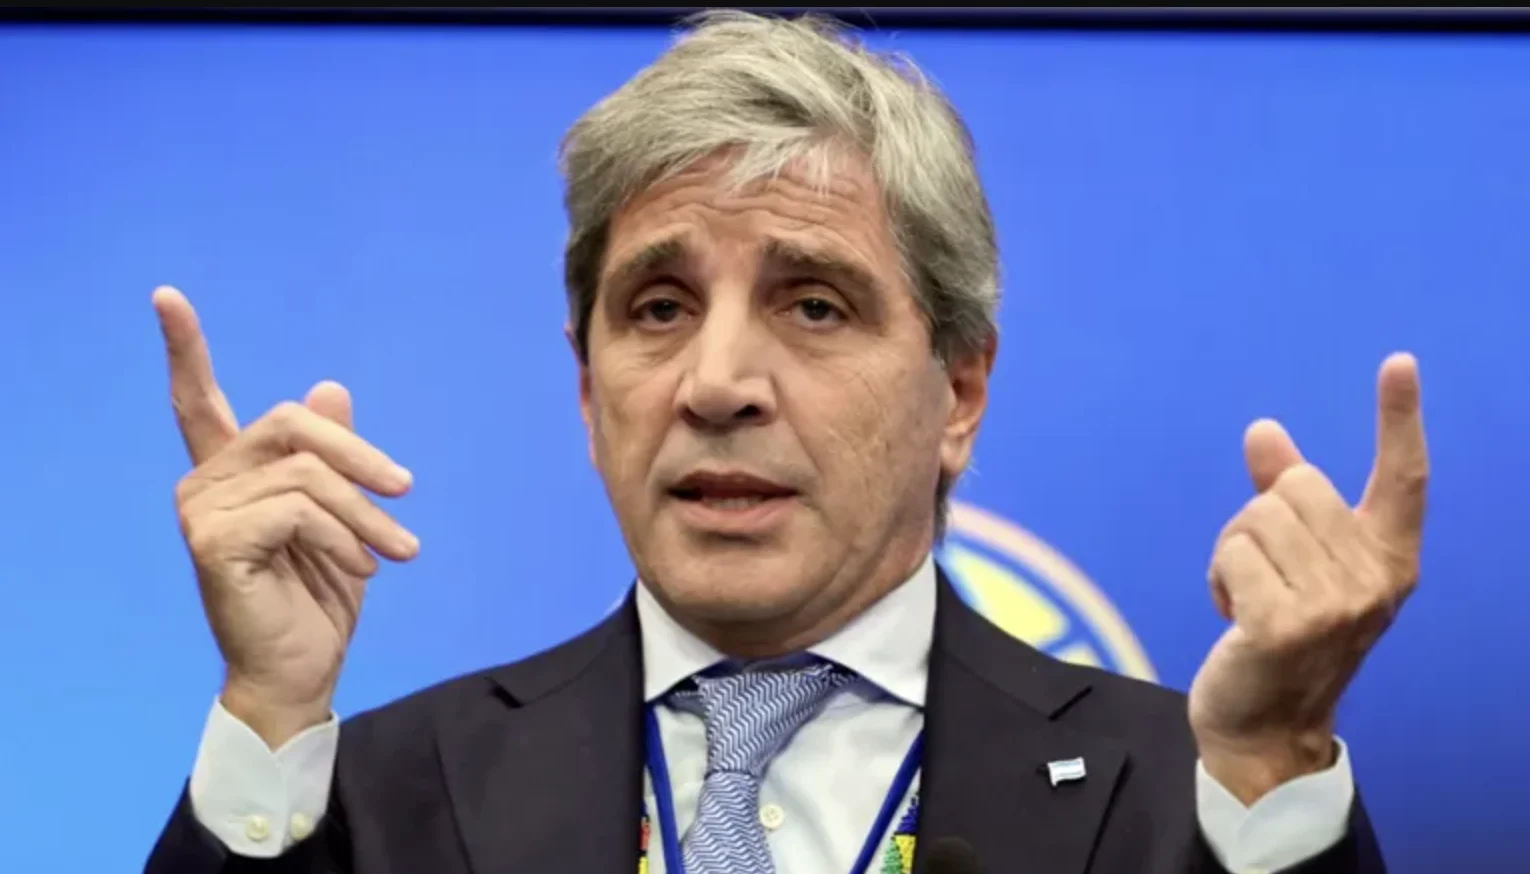
El Gobierno abrió una nueva vía para ampliar el crédito hipotecario: usar depósitos del Fondo de Garantía de Sustentabilidad (FGS) como fuente de fondeo para los bancos. El programa anunciado por Luis Caputo prevé $2 billones, distribuidos en licitaciones de $200.000 millones. La primera tendrá lugar la semana próxima y servirá para medir la respuesta de las entidades financieras. El mecanismo no transfiere hipotecas al FGS: coloca plazos fijos en pesos ajustados por UVA más un margen, con condiciones que buscan extender la duración del fondeo bancario y orientar esos recursos hacia préstamos para primera vivienda bajo esas condiciones financieras.
El problema del fondeo
El diseño apunta al descalce que enfrenta el sistema financiero cuando capta depósitos de menor duración y presta a quince años o más. Para reducir esa brecha, el FGS ofrecerá dos tramos de plazo fijo. Uno tendrá duración de un año y una tasa mínima de UVA más 2,50%. El otro llegará a cinco años con una tasa mínima de UVA más 4,50%. Cada banco podrá ofertar hasta el 20% del monto de cada licitación y contará con 90 días corridos para aplicar los fondos desde la constitución del depósito. La estructura fija así límites para la asignación inicial bancaria.
Las condiciones de los créditos
Los créditos vinculados a esos fondos también tendrán parámetros específicos. La tasa máxima será UVA más 7,50%, el plazo no podrá ser inferior a quince años y cada préstamo tendrá un tope de 150.000 UVA. El destino comprende adquisición, construcción, ampliación o refacción de la primera vivienda. Esos requisitos conectan el fondeo del FGS con una finalidad concreta y acotan el uso de los recursos dentro del sistema financiero. La secuencia de licitaciones por $200.000 millones permitirá desplegar el total de $2 billones en etapas, en lugar de colocar todo el monto en una sola operación desde el inicio previsto.
El diagnóstico oficial
El anuncio parte de un diagnóstico expuesto por Caputo durante la conferencia de prensa. Según los datos citados por el ministro, el stock de créditos hipotecarios en Argentina equivale a cerca de dos puntos del producto. En Chile representa aproximadamente 27% y en Estados Unidos llegó a 75%. La comparación fue utilizada para señalar el margen de expansión que tendría el financiamiento para vivienda en el país. El punto central del planteo oficial no fue la demanda de inmuebles, sino la falta de ahorro con horizonte suficiente para sostener préstamos de duración extensa dentro de los balances de los bancos.
Caputo vinculó esa limitación con la historia de volatilidad de las políticas económicas y con episodios que afectaron contratos, depósitos y propiedad. En su explicación mencionó el plan Bonex, el corralito, expropiaciones y defaults como antecedentes que deterioraron la confianza en instituciones, moneda y dirigentes. A partir de ese recorrido, sostuvo que Argentina no llegó a desarrollar ahorro de largo plazo ni un mercado de capitales capaz de abastecer esa necesidad. El programa presentado intenta intervenir sobre ese problema mediante instrumentos ya conocidos por el sistema financiero: depósitos, licitaciones, tasas UVA y reglas de aplicación para cada entidad participante autorizada.
Qué hará el FGS
El rol del FGS queda así en el centro del esquema, pero bajo una modalidad distinta de otras propuestas acercadas al Gobierno por el sector. La presentación señala que existieron iniciativas que contemplaban el uso del fondo para comprar hipotecas de forma directa. El mecanismo anunciado opta por otra ruta: depósitos a plazo fijo adjudicados a bancos, con vencimientos de uno y cinco años, para que las entidades cuenten con recursos que respalden nuevos préstamos. Esa diferencia define quién recibe los fondos, bajo qué contrato y con qué obligación. Los bancos deberán transformar ese fondeo en crédito hipotecario dentro del plazo.
La primera prueba
La primera licitación será la prueba inmediata del programa. Con $200.000 millones en juego, el Gobierno observará qué nivel de interés muestran los bancos ante una fuente de recursos ajustada por UVA y con vencimientos más extensos que los depósitos habituales. A partir de allí, el esquema prevé nuevas adjudicaciones hasta completar el monto total anunciado. La política queda planteada como una intervención sobre la estructura de fondeo, no como un subsidio directo a la cuota. El dato decisivo será cuántos fondos se adjudican y cuántos terminan convertidos en créditos dentro de los parámetros establecidos para vivienda y plazos mínimos.