Naftas: cuánto puede subir el precio por la guerra en Medio Oriente
El Brent llegó a US$107,63 por la guerra con Irán y reabrió la brecha con las naftas. YPF define cuánto absorbe y cuánto traslada a los surtidores.
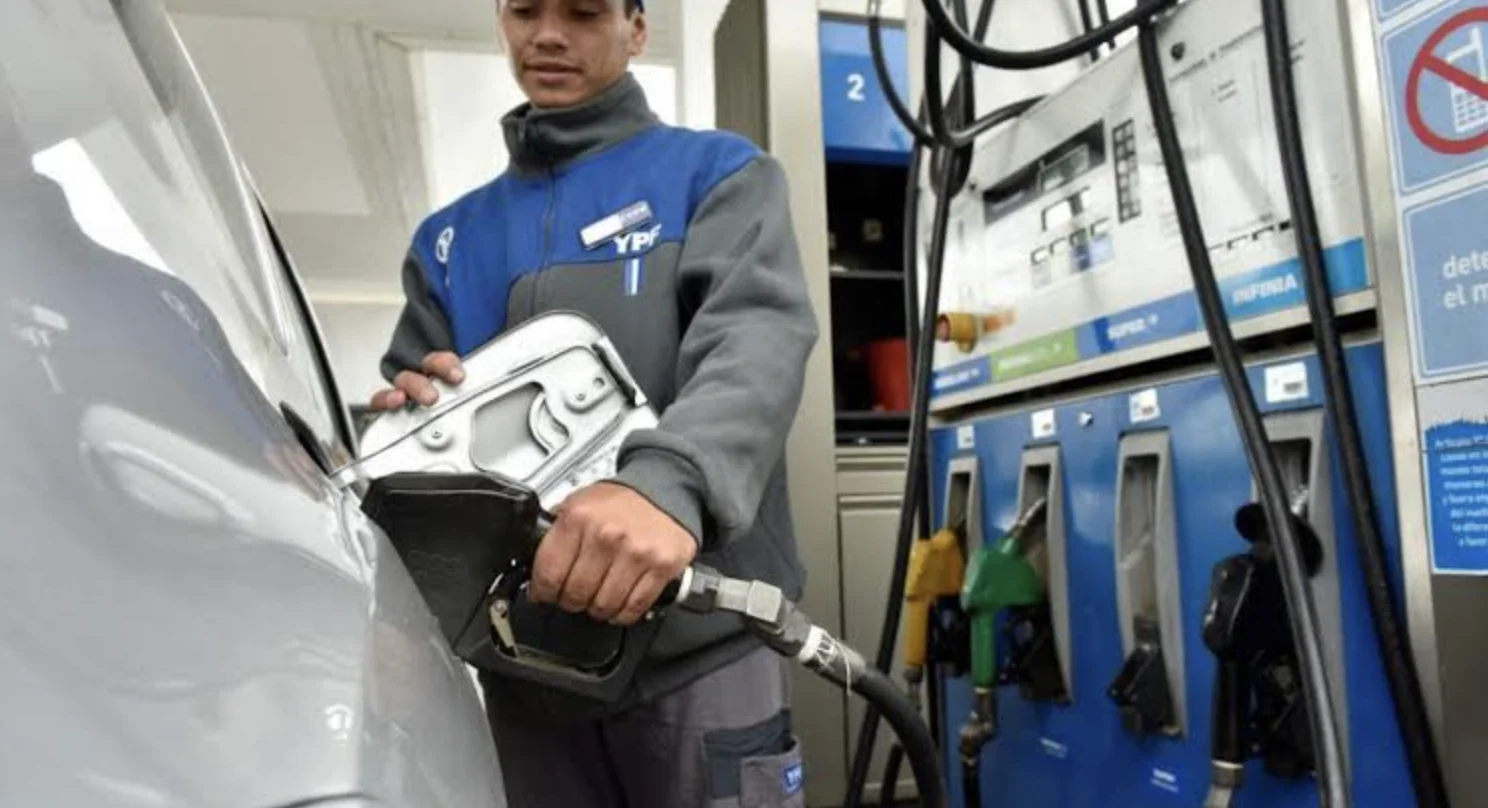
La escalada del conflicto entre Israel e Irán volvió a empujar al petróleo por encima de los US$100 el barril y puso en alerta al mercado argentino de naftas. El Brent cerró el jueves en US$107,63, con una suba de 6,34% en una sola rueda, y reabrió una brecha que YPF venía intentando cerrar desde abril.
El barril de petróleo Brent terminó el jueves en US$107,63, tras subir 6,34% en una sola jornada. Un día antes había cerrado en US$101,21 y este viernes abrió en US$104. El salto responde a los ataques sobre buques petroleros, las restricciones en el estrecho de Ormuz y la extensión del riesgo a instalaciones y rutas de exportación en Medio Oriente por la guerra con Irán.
El dato relevante para la Argentina es que la nafta local ya llegaba atrasada frente a esa referencia internacional antes de este último salto. Con el Brent rondando los US$100, la consultora 1816 calculaba que el combustible se vendía en el país como si el crudo costara alrededor de US$84 por barril. A eso se suma que las petroleras todavía no habían terminado de recuperar lo que absorbieron durante la primera etapa del esquema de amortiguación.
Cómo funciona el buffer de precios de YPF
El mecanismo que impulsó Horacio Marín al frente de YPF no es un congelamiento ni un subsidio. Es una decisión comercial pensada para que un salto del petróleo internacional no se traslade de manera inmediata y completa al surtidor. Cuando arrancó la escalada en Medio Oriente, la compañía puso en marcha lo que definió como un buffer de precios.
Durante ese período, YPF absorbió parte de la diferencia entre lo que debía cobrar según la paridad internacional y lo que efectivamente cobró al consumidor. Marín explicó en abril que la reacción del consumo había cambiado y que trasladar todo el aumento de una vez podía provocar una caída más fuerte en las ventas. De esa lógica nació el amortiguador.
La cuenta compensadora y el nuevo escenario del petróleo
El mecanismo tiene una regla central: lo que YPF no cobra durante una suba no se pierde, queda registrado en una cuenta compensadora. Cuando el petróleo baja, la empresa no traslada esa baja de inmediato al surtidor. Sostiene el precio hasta recuperar la diferencia absorbida antes, bajo la lógica que la propia compañía resumió como «YPF te ayuda / vos ayudás a YPF».
En agosto, Marín había reconocido que la compañía atravesaba la etapa en la que el consumidor «ayudaba» a YPF, mientras se reducía la diferencia acumulada con la paridad de importación. La suba de septiembre cambió esa ecuación: el Brent volvió a subir antes de que esa compensación terminara de saldarse, y ahora la empresa debe decidir cuánto absorbe, cuánto suma a la cuenta pendiente y cuánto traslada a los surtidores.
Por qué la duración del conflicto pesa más que el precio diario
Para YPF no es lo mismo un Brent en US$108 durante tres días que ese mismo valor sostenido durante un mes. El buffer fue diseñado para amortiguar volatilidad, no para anular de forma permanente la diferencia entre el precio internacional y el interno. Por eso el dato que empieza a importar no es sólo la cotización diaria del petróleo, sino cuánto tiempo se mantiene arriba de los US$100.
La guerra con Irán lleva ya varios meses y el mercado empezó a cambiar su lectura. Según Reuters, los ataques sobre las rutas de transporte redujeron el tránsito por el estrecho de Ormuz y la producción de la OPEP cayó 640.000 barriles diarios en agosto. El riesgo dejó de concentrarse sólo en ese estrecho y alcanzó también rutas e instalaciones vinculadas con Arabia Saudita y el Mar Rojo.
El impacto cruzado en la economía argentina
Un petróleo más caro tiene dos efectos de sentido contrario para el país. Por un lado, mejora los ingresos potenciales de Vaca Muerta y el valor de las exportaciones energéticas. Por otro, eleva la referencia que usan las petroleras para fijar el costo del crudo que procesan las refinerías, lo que presiona el precio de las naftas.
No hay contradicción entre ambos efectos: es el resultado lógico de un mercado interno con precios atados a la referencia internacional. Argentina puede ganar más dólares por exportaciones energéticas y, al mismo tiempo, enfrentar más presión sobre el precio de los combustibles que paga el consumidor final.
El dólar y los impuestos, las otras variables de la suba de naftas
Hasta ahora juega a favor de la estabilidad de precios que el petróleo subió sin un salto equivalente del tipo de cambio. Si el Brent y el dólar treparan juntos, la capacidad del buffer para suavizar el traslado sería mucho menor. El Gobierno de Javier Milei, además, decidió postergar hasta el 1 de octubre la aplicación plena de los aumentos pendientes de impuestos a los combustibles correspondientes a 2024, 2025 y los dos primeros trimestres de 2026.
Esa postergación le quitó presión adicional al surtidor durante septiembre. El problema puede reaparecer en octubre si coinciden dos factores: un Brent todavía por encima de US$100 y la actualización impositiva que hoy está diferida. Sería otro punto de tensión para la política de precios del Gobierno.
Cuánto puede trasladarse la suba a las naftas
No hay base para afirmar que el salto del Brent a US$107,63 implica un aumento inmediato de 10%, 15% o 20% en las naftas. El traslado de precios no funciona de manera lineal. Lo que sí quedó confirmado es que la brecha que YPF intentaba cerrar volvió a abrirse.
El escenario más probable, si el petróleo se mantiene en estos niveles, es el de ajustes graduales en el surtidor y no un traslado completo en una sola decisión. Marín explicó desde el inicio que el objetivo del buffer era preservar el consumo sin resignar demasiada rentabilidad, y esa lógica sigue vigente.
Hace algunas semanas, una baja del Brent podía haber permitido que YPF terminara de recuperar lo que había financiado y luego bajara los precios en los surtidores. Ese escenario quedó interrumpido. Con el barril cerca de US$108, la pregunta ya no es cuándo baja la nafta, sino cuánto tiempo puede la petrolera evitar que vuelva a subir.
El Brent cerró el jueves en US$107,63, con una suba de 6,34% en una rueda, tras haber terminado el miércoles en US$101,21.
La producción de la OPEP cayó 640.000 barriles diarios en agosto según Reuters, en medio de ataques a rutas de exportación en Medio Oriente.
Con el Brent en torno a US$100, la consultora 1816 calculaba que la nafta argentina se vendía como si el petróleo costara US$84 por barril.
El Gobierno postergó hasta el 1 de octubre la aplicación plena de aumentos impositivos a los combustibles de 2024, 2025 y el primer semestre de 2026.
Las claves
- El Brent cerró el jueves en US$107,63 por barril, con una suba de 6,34% en una sola rueda.
- El miércoles el barril había cerrado en US$101,21 y este viernes abrió en US$104.
- La consultora 1816 estimaba que, con el Brent en US$100, la nafta argentina se vendía como si el crudo costara US$84 por barril.
- La producción de la OPEP cayó 640.000 barriles diarios en agosto, según datos de Reuters.
- El Gobierno postergó hasta el 1 de octubre la aplicación plena de aumentos impositivos a los combustibles de 2024, 2025 y los dos primeros trimestres de 2026.
- Horacio Marín reconoció en agosto que YPF atravesaba la etapa en la que el consumidor «ayudaba» a la compañía a recuperar lo absorbido durante la suba previa.
Para entender
¿Por qué subió el precio del petróleo por la guerra con Irán?
Los ataques sobre buques petroleros, las restricciones en el estrecho de Ormuz y el riesgo sobre rutas e instalaciones en Medio Oriente empujaron al Brent a US$107,63, con una suba de 6,34% en una sola rueda.
¿Qué es el buffer de precios de YPF?
Es un mecanismo comercial mediante el cual YPF absorbe parte del aumento del petróleo internacional para no trasladarlo de inmediato al surtidor, y luego recupera esa diferencia sosteniendo los precios cuando el crudo baja.
¿Va a bajar la nafta en los próximos meses?
Con el Brent cerca de US$108, esa posibilidad quedó descartada mientras se mantenga este nivel del crudo; el escenario más probable es de ajustes graduales al alza.
¿Qué pasa con los impuestos a los combustibles en octubre?
El Gobierno postergó hasta el 1 de octubre la aplicación plena de aumentos impositivos pendientes de 2024, 2025 y 2026, lo que podría sumarse a la presión del petróleo sobre el precio final.