Luis Caputo redefine la estrategia financiera: compra de dólares y pausa en bonos
El Gobierno ajusta su estrategia financiera con la compra de dólares y la suspensión de emisiones de bonos soberanos ante la volatilidad internacional.
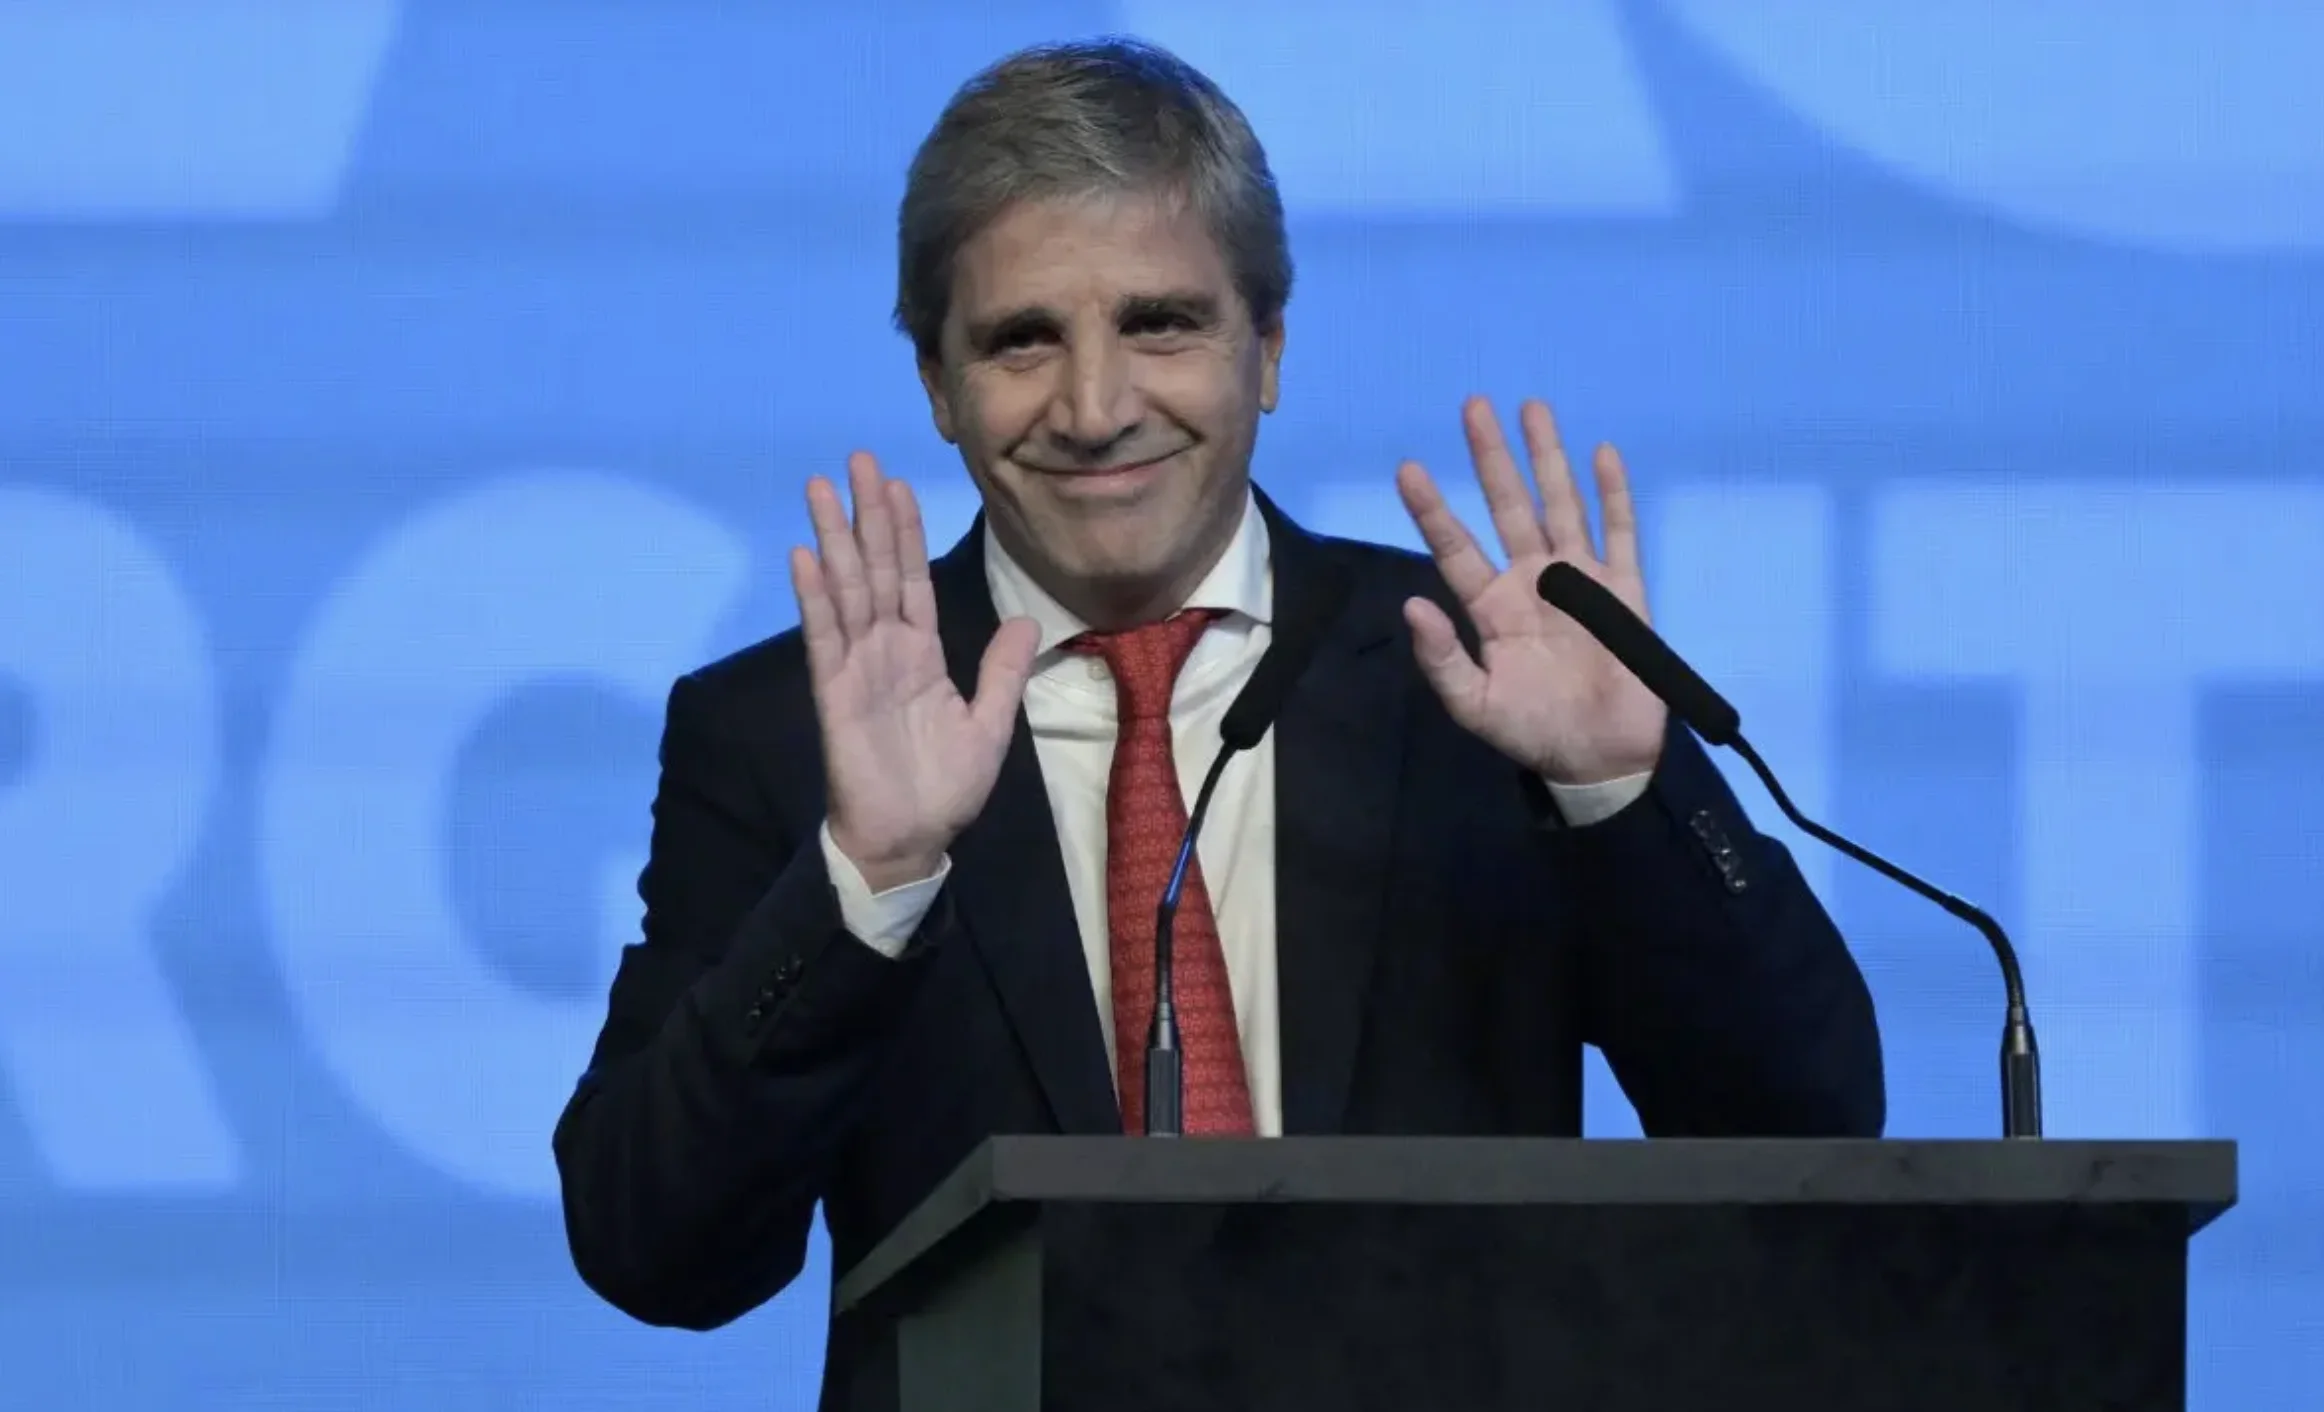
El equipo económico liderado por Luis Caputo redefinió su hoja de ruta financiera con dos movimientos clave: la compra de dólares en el mercado local y la interrupción de las emisiones de bonos soberanos en moneda extranjera. La decisión responde a la volatilidad en las tasas internacionales y al encarecimiento del financiamiento externo, en un contexto de alta sensibilidad para los mercados emergentes.
La estrategia de Caputo frente a la volatilidad financiera internacional
El Ministerio de Economía, conducido por Luis Caputo, ejecutó una licitación de deuda en el mercado local con un giro significativo respecto a la estrategia previa. En lugar de apostar por instrumentos de largo plazo o en moneda extranjera, el Gobierno priorizó títulos de menor duración denominados en pesos. Esta decisión no fue casual: el contexto global de tasas de interés elevadas encareció el acceso al crédito externo y obligó a recalibrar los tiempos y los instrumentos del financiamiento soberano.
La volatilidad reciente en los mercados internacionales, impulsada en parte por la política monetaria de la Reserva Federal de los Estados Unidos, generó un aumento en los spreads de los bonos emergentes. Para Argentina, que ya carga con una historia de reestructuraciones y un riesgo país elevado, ese encarecimiento resulta especialmente sensible. Caputo optó por no forzar colocaciones en un mercado desfavorable y, en cambio, concentrar esfuerzos en el frente doméstico.
Compra de dólares: qué busca el Gobierno con esta operación
Uno de los pilares de la nueva táctica oficial es la compra de dólares en el mercado cambiario local. Esta operación tiene un doble objetivo: por un lado, reforzar las reservas del Banco Central, que siguen siendo un punto débil del esquema macroeconómico vigente; por otro, enviar una señal de estabilidad al mercado en un momento en que la brecha cambiaria y las expectativas de devaluación permanecen como variables sensibles.
La acumulación de reservas es una condición que el Fondo Monetario Internacional (FMI) monitorea de cerca en el marco del acuerdo vigente con Argentina. Cada dólar comprado por el Banco Central no solo fortalece el balance de la entidad monetaria, sino que también mejora la posición negociadora del país frente a los organismos multilaterales. En ese sentido, la compra de divisas no es solo una decisión técnica, sino también política y diplomática.
Pausa en la emisión de bonos soberanos en dólares
La decisión de interrumpir las emisiones de bonos en dólares en el mercado internacional es otro de los ejes del nuevo esquema. Cuando las tasas de interés globales suben, el costo de emitir deuda en moneda extranjera se vuelve prohibitivo para países con calificaciones crediticias bajas. Argentina, que todavía no recuperó el acceso fluido a los mercados voluntarios de deuda, no puede darse el lujo de colocar títulos a tasas que comprometan aún más su sostenibilidad fiscal.
La pausa en la emisión de bonos soberanos no implica un abandono definitivo de esa vía de financiamiento, sino una espera estratégica. El Gobierno apuesta a que, en la medida en que mejoren los indicadores macroeconómicos internos —inflación, resultado fiscal, reservas— las condiciones externas también se vuelvan más favorables. La idea es salir a los mercados internacionales desde una posición de mayor fortaleza y con tasas más razonables.
Instrumentos de corto plazo en pesos: la apuesta doméstica
En paralelo a la pausa en los bonos en dólares, el equipo de Caputo profundizó la colocación de instrumentos de corto plazo en moneda local. Esta estrategia permite cubrir las necesidades de financiamiento inmediatas sin asumir el riesgo cambiario que implica endeudarse en divisas. Además, contribuye a desarrollar el mercado de capitales doméstico, una asignatura pendiente de la economía argentina desde hace décadas.
Los títulos de menor duración en pesos también ofrecen mayor flexibilidad ante cambios en el escenario macroeconómico. Si las condiciones mejoran, el Gobierno puede renovar esos vencimientos en términos más favorables o migrar hacia instrumentos más largos. Si el contexto se complica, la exposición es más acotada. En un entorno de incertidumbre como el actual, esa flexibilidad tiene un valor estratégico difícil de subestimar.
El contexto macroeconómico que explica el giro de Caputo
Para entender el alcance de estas decisiones, es necesario enmarcarlas en el contexto más amplio de la política económica del Gobierno. La administración de Javier Milei heredó una situación fiscal y cambiaria crítica, con reservas netas negativas y una inflación que superaba el 200% anual. Desde entonces, el equipo económico implementó un ajuste fiscal de magnitud histórica, que permitió revertir el déficit primario y comenzar a reconstruir la credibilidad ante los mercados.
Sin embargo, los desafíos persisten. La brecha entre el tipo de cambio oficial y los dólares financieros, aunque se redujo respecto a los picos de 2023, sigue siendo un factor de tensión. Las reservas del Banco Central mejoraron, pero aún no alcanzan niveles que generen plena confianza. En ese marco, cada decisión de política financiera —como la compra de dólares o la pausa en los bonos soberanos— tiene un peso específico que va más allá de lo técnico y se inscribe en una narrativa más amplia de estabilización y recuperación de la confianza.
Qué se espera en los próximos meses para la deuda argentina
Los analistas del mercado siguen de cerca la evolución de estas medidas. La clave estará en si el Gobierno logra sostener el superávit fiscal, continuar acumulando reservas y mantener bajo control la inflación, tres variables que determinarán en qué momento y en qué condiciones Argentina podrá volver a emitir bonos en dólares en los mercados internacionales.
Reservas del Banco Central: su nivel condiciona la credibilidad del esquema cambiario y las negociaciones con el FMI.
Resultado fiscal: el superávit primario es la señal más valorada por los inversores externos.
Inflación: su desaceleración sostenida es condición necesaria para estabilizar las expectativas.
Tasas internacionales: la política de la Reserva Federal de EE.UU. seguirá marcando el costo del financiamiento externo para emergentes.
Riesgo país: su reducción es tanto causa como consecuencia de las mejoras en los indicadores anteriores.
El plan de Caputo, en definitiva, apuesta a la paciencia estratégica: evitar el endeudamiento caro, acumular reservas, consolidar el ajuste fiscal y esperar el momento oportuno para reinsertarse en los mercados internacionales de deuda. Una hoja de ruta que, si se sostiene, podría cambiar de forma significativa el perfil financiero de Argentina en el mediano plazo.