Caputo lanza plan de créditos hipotecarios con fondos del FGS de ANSES
El ministro Luis Caputo anunció medidas para impulsar los créditos hipotecarios usando fondos del FGS de ANSES mediante licitaciones entre bancos.
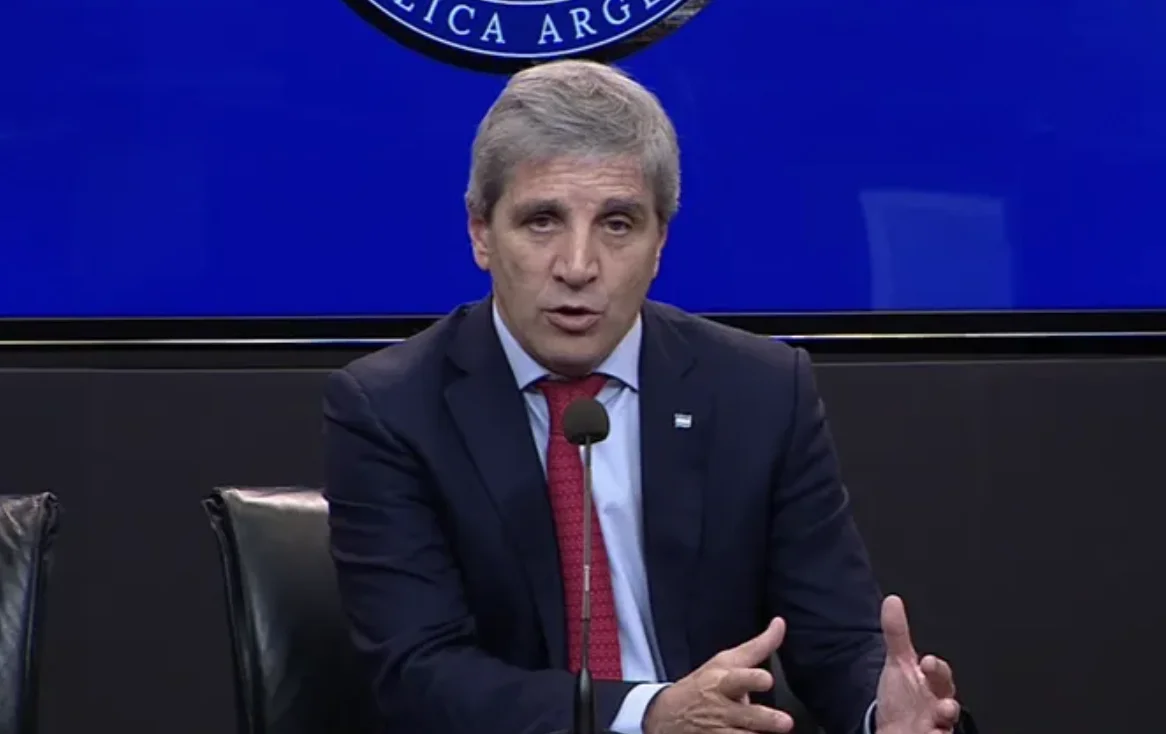
El ministro de Economía, Luis Caputo, presentó este miércoles un plan para reactivar los créditos hipotecarios en la Argentina. El mecanismo central consiste en licitar depósitos a plazo fijo entre bancos privados para generar fondos prestables y ampliar el acceso al financiamiento para la vivienda, utilizando recursos del Fondo de Garantía de Sustentabilidad de ANSES.
Créditos hipotecarios: el plan de Caputo y cómo funcionará el mecanismo
El anuncio se realizó el miércoles por la mañana en una conferencia de prensa celebrada en el quinto piso del Palacio de Hacienda. Caputo estuvo acompañado por el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning; el director del Banco de Inversión y Comercio Exterior (BICE), Felipe Núñez; y el director del BCRA, Martín Vauthier. La presencia de estos funcionarios subraya el carácter técnico y financiero de la iniciativa.
El esquema propuesto implica licitar depósitos a plazo fijo entre entidades bancarias, con el objetivo de generar una masa de fondos prestables que permita expandir la oferta de crédito hipotecario. En este marco, el Fondo de Garantía de Sustentabilidad (FGS) de ANSES jugaría un rol central como fuente de respaldo financiero para el sistema. Según trascendió, el sector privado había acercado al Gobierno propuestas que contemplaban el uso del FGS para la compra directa de hipotecas, aunque la versión oficial optó por un mecanismo diferente.
El FGS de ANSES como motor del financiamiento para la vivienda
El Fondo de Garantía de Sustentabilidad es uno de los activos más relevantes del Estado argentino. Administrado por ANSES, acumula inversiones en acciones, títulos públicos y otros instrumentos financieros, y su utilización para dinamizar el crédito hipotecario representa una apuesta significativa del Gobierno. La iniciativa busca canalizar esos recursos hacia el sector de la construcción y el acceso a la vivienda, dos áreas que llevan años de contracción sostenida.
El propio Caputo sintetizó la filosofía detrás de la medida al afirmar que «los créditos hipotecarios hacen a la justicia social». La frase refleja el intento oficial de posicionar la política crediticia no solo como una herramienta económica, sino también como una respuesta a una demanda histórica de amplios sectores de la población argentina que no logran acceder a la vivienda propia.
Reactivación de la construcción: un pedido del FMI y del sector privado
La necesidad de reactivar la construcción no es solo una prioridad del Gobierno nacional. Durante su reciente visita a la Argentina, la titular del Fondo Monetario Internacional (FMI), Kristalina Georgieva, señaló explícitamente la importancia de dinamizar este sector como parte de la recuperación económica del país. El respaldo del organismo multilateral le otorga un marco de legitimidad adicional a los anuncios de Caputo.
Desde el sector privado, constructoras, desarrolladoras y entidades bancarias venían reclamando medidas concretas para desbloquear el financiamiento hipotecario. Las propuestas que llegaron al Ministerio de Economía incluían esquemas de compra directa de hipotecas con fondos del FGS, una modalidad que finalmente no fue adoptada en su forma original, aunque el fondo sí quedó incorporado al nuevo mecanismo de licitaciones.
Caputo cobra centralidad en la agenda económica de cara a 2027
El anuncio de este miércoles se enmarca en un contexto político más amplio. En las últimas semanas, el ministro Caputo ha ganado protagonismo en la escena pública, con una serie de medidas orientadas a impulsar la actividad económica. Analistas y operadores del mercado señalan que el Gobierno busca marcar la agenda económica con anuncios de impacto visible, especialmente de cara a las elecciones presidenciales de 2027.
Días antes de este anuncio, Caputo ya había flexibilizado las condiciones para los créditos en dólares destinados a empresas. La medida permitió a los bancos prestar hasta el 15% de sus depósitos en moneda extranjera, eliminando la restricción que limitaba esos préstamos exclusivamente a clientes generadores de divisas o con garantías corporativas. Esa decisión fue interpretada como una señal de apertura del crédito en un contexto de estabilización cambiaria.
Impacto esperado en el mercado inmobiliario y el acceso a la vivienda
El mercado inmobiliario argentino atraviesa una etapa de recuperación incipiente tras años de contracción. El regreso del crédito hipotecario en pesos —que prácticamente desapareció durante el período de alta inflación— comenzó a observarse en 2024, con algunos bancos relanzando líneas UVA. Sin embargo, el volumen de operaciones financiadas sigue siendo muy bajo en comparación con los estándares históricos o regionales.
La nueva iniciativa apunta a ampliar esa oferta de manera significativa. Si el mecanismo de licitaciones entre bancos logra movilizar recursos del FGS de forma eficiente, podría traducirse en una mayor cantidad de familias con acceso a financiamiento para la compra de su primera vivienda. Los detalles operativos del plan —tasas, plazos, montos máximos y criterios de elegibilidad— aún estaban siendo procesados al cierre de esta edición, ya que la noticia se encontraba en desarrollo al momento de los anuncios.
Créditos hipotecarios: el desafío de sostener la política en el tiempo
Más allá del impacto inmediato, los especialistas en política habitacional advierten que el verdadero desafío no es lanzar líneas de crédito, sino sostenerlas en el tiempo con condiciones accesibles. La experiencia argentina muestra que los programas hipotecarios suelen verse afectados por la volatilidad macroeconómica, los cambios en las tasas de interés y las fluctuaciones del tipo de cambio.
En ese sentido, el respaldo del FGS de ANSES podría aportar una base de estabilidad que otros esquemas no tuvieron. La clave estará en la instrumentación concreta del mecanismo y en la capacidad del sistema bancario para trasladar esos fondos a los tomadores finales en condiciones competitivas. El Gobierno deberá demostrar que esta vez la política de crédito hipotecario tiene vocación de permanencia y no se trata de un anuncio coyuntural.