EMAE junio 2026: la actividad económica creció 2,7% interanual
El INDEC confirmó que el EMAE subió 2,7% interanual en junio y 0,8% mensual, cerrando el semestre con una expansión acumulada de 1,9%.
La actividad económica argentina registró en junio de 2026 un crecimiento de 2,7% interanual y avanzó 0,8% frente a mayo en la medición desestacionalizada, según el Estimador Mensual de Actividad Económica (EMAE) publicado por el INDEC. El resultado convierte a junio en el segundo mejor mes del año en términos interanuales, solo superado por el salto de 6,2% registrado en marzo, y cierra el primer semestre con una expansión acumulada de 1,9% respecto del mismo período de 2025.
El EMAE de junio: segunda mayor suba interanual del año
El dato de junio marca un punto de inflexión luego de dos meses consecutivos de retroceso en la medición mensual desestacionalizada. En abril el índice había caído 1,6% y en mayo otro 0,6%, por lo que el rebote de 0,8% en junio interrumpió esa racha negativa. En la comparación interanual, el resultado de 2,7% solo fue superado por el 6,2% de marzo, lo que posiciona a junio como el se
gundo mejor desempeño del año en ese indicador.
El componente tendencia-ciclo del EMAE, que filtra las oscilaciones irregulares de corto plazo para mostrar la dinámica subyacente de la actividad, avanzó 0,2% mensual y acumuló 27 meses consecutivos de crecimiento. Según el INDEC, se trata del ciclo expansivo más prolongado desde el registrado entre junio de 2009 y agosto de 2011. El ministro de Economía, Luis Caputo, destacó ese dato en sus redes sociales como una señal de solidez estructural del proceso de recuperación.
Minería y agro, los principales motores del crecimiento interanual
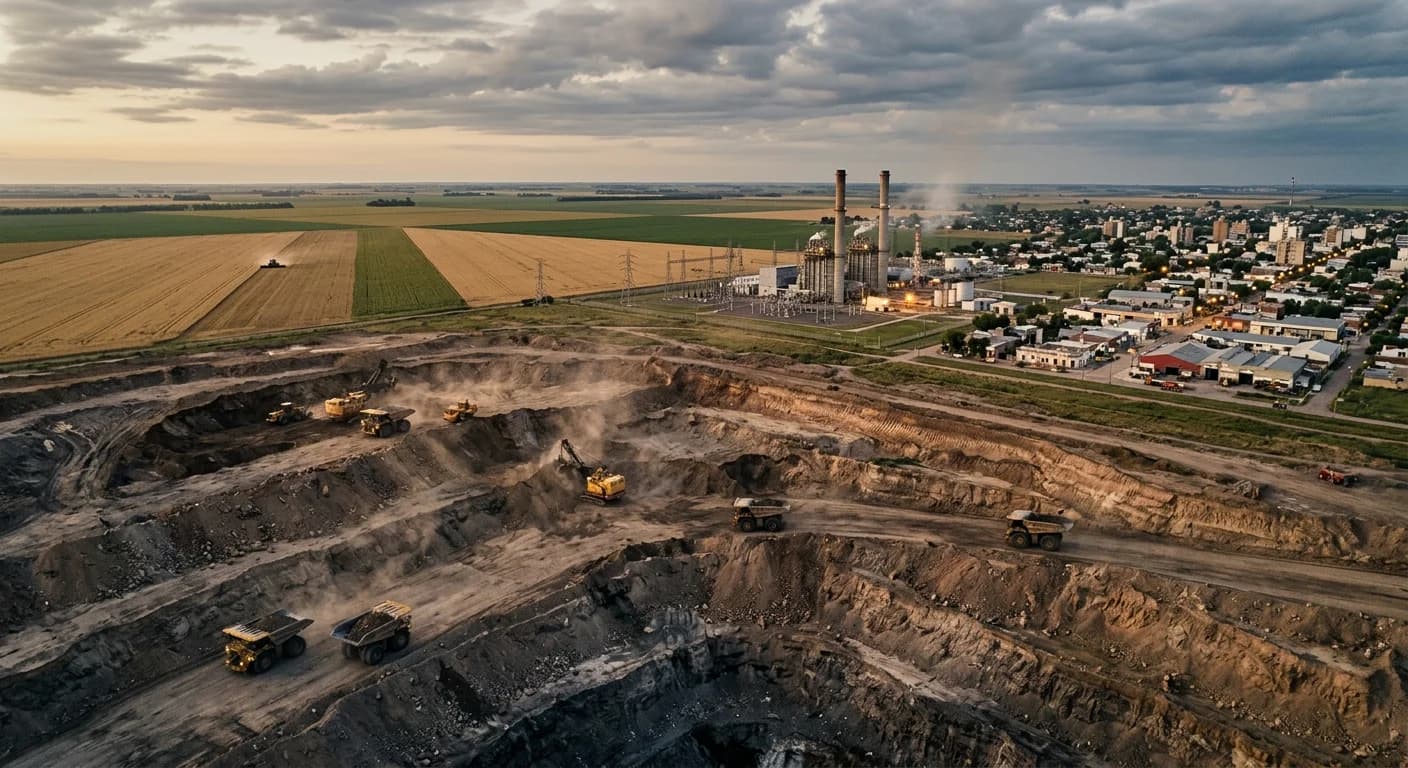
De los quince sectores que integran el EMAE, doce registraron variaciones interanuales positivas en junio. Sin embargo, el crecimiento estuvo fuertemente concentrado en actividades primarias y extractivas. La Explotación de minas y canteras lideró la incidencia positiva con una expansión de 15,6% interanual, mientras que Agricultura, ganadería, caza y silvicultura avanzó 4,6%. Entre ambos sectores aportaron 1,1 puntos porcentuales (p.p.) al crecimiento general del indicador, es decir, el 40% del total.
La Pesca registró la mayor variación porcentual del mes con una suba extraordinaria de 247,6% interanual, aunque su peso relativo dentro de la estructura económica limita su incidencia sobre el resultado general. Este salto se explica en parte por una base de comparación muy baja, ya que el sector había registrado una caída pronunciada en junio de 2025. Otros rubros con desempeño positivo fueron la Intermediación financiera (+5,1%), la Construcción (+2,8%), la Industria manufacturera (+1,9%), el Comercio mayorista, minorista y reparaciones (+0,8%) y Hoteles y restaurantes (+1,8%).
Sectores que cayeron y restaron al EMAE en junio
Tres actividades registraron variaciones negativas en la comparación interanual. La Administración pública y defensa; planes de seguridad social de afiliación obligatoria cayó 1,5% interanual y fue la de mayor incidencia negativa. Le siguieron Electricidad, gas y agua con una baja de 0,4% y Enseñanza con una caída de 0,1%. En conjunto, estos tres sectores restaron 0,1 p.p. al crecimiento interanual del EMAE.
La contracción en el sector público refleja el proceso de ajuste del gasto estatal que el gobierno de Javier Milei sostiene desde diciembre de 2023. Según estimaciones del Instituto Argentino de Análisis Fiscal (Iaraf), el gasto público total cayó 1,7% en 2025 respecto de 2024 y acumula una contracción de 27,6% frente a 2023. Este comportamiento diferencia a la Argentina del resto de América Latina, donde el consumo público suele aportar positivamente al crecimiento del PBI, según un informe reciente de la CEPAL.
Un semestre irregular: el «serrucho» de la actividad económica
El primer semestre de 2026 cerró con una expansión acumulada de 1,9% frente al mismo período de 2025, pero el recorrido estuvo lejos de ser lineal. En la medición desestacionalizada, la actividad creció 0,3% en enero, cayó 2,5% en febrero, rebotó 2,6% en marzo, retrocedió 1,6% en abril, bajó 0,6% en mayo y volvió a subir 0,8% en junio. Los especialistas describen este patrón como un movimiento de «serrucho», con fluctuaciones marcadas que dificultan identificar una tendencia sostenida.
Mirado por trimestres, el balance es menos favorable. El primer trimestre creció alrededor de 0,7% respecto del cuarto trimestre de 2025, pero el segundo retrocedió cerca de 0,9% frente al primero. En la comparación interanual también se observó una desaceleración: el promedio de enero a marzo estuvo 2,3% por encima del mismo período del año anterior, mientras que entre abril y junio la mejora se redujo a aproximadamente 1,6%. Gabriel Caamaño, de la consultora Outlier, señaló que «el promedio del segundo trimestre quedó 0,9% abajo respecto del primer trimestre y junio quedó 1,2% abajo de diciembre de 2025».
Dos velocidades: sectores primarios versus industria y consumo
El principal debate que genera el dato de junio es la concentración del crecimiento en sectores extractivos y primarios, que representan apenas el 13% del Producto Bruto Interno (PBI), según la consultora Econviews. Mientras la minería, el agro y la pesca muestran expansión sostenida, la industria orientada al mercado interno, la construcción y el comercio presentan señales mixtas o directamente negativas en la medición mensual.
El economista Gonzalo Carrera, de la consultora Equilibra, precisó que «por tercer mes al hilo, los sectores no primarios volvieron a caer». Sergio González, de Cohen Aliados Financieros, puso el foco en las implicancias laborales de esta dinámica: «Los rezagados son justamente los sectores intensivos en mano de obra: industria, construcción y comercio concentran el grueso del empleo privado registrado, mientras que la minería es intensiva en capital y genera relativamente pocos puestos por unidad de producto». Esta diferencia explica por qué un dato positivo de actividad puede convivir con dificultades en el consumo cotidiano y en el mercado laboral.
Proyecciones para el segundo semestre y perspectivas internacionales
Las estimaciones relevadas por el Banco Central de la República Argentina (BCRA) entre bancos y consultoras privadas proyectaban una caída del PBI de 0,4% en el segundo trimestre de 2026, ajustado por estacionalidad. Para el tercer y cuarto trimestre, los analistas esperan una recuperación de 1,0% en cada período. El promedio de proyecciones para todo 2026 ubica el crecimiento del PBI real en 2,7%, mientras que las diez consultoras con mejores antecedentes de pronóstico anticipan una expansión de 2,6%.